2020-2025年中国工程机械租赁行业发展潜力分析及投资方向研究报告
一、行业概述
工程机械租赁是指以机械设备为租赁标的,向建筑施工、矿山开采、市政工程等领域提供设备使用权的服务模式。相比于直接购买设备,租赁模式具有资金占用低、设备利用率高、维护成本低等优势。2020-2025年期间,中国工程机械租赁行业迎来重要发展窗口期,受基建投资加码、设备更新周期、共享经济理念普及等多重因素驱动,行业规模持续扩大。
二、行业发展环境分析
- 政策环境:国家持续推进基础设施补短板、新型城镇化建设、“一带一路”倡议等,为工程机械租赁提供稳定需求。环保政策趋严加速老旧设备淘汰,推动租赁市场更新换代。
- 经济环境:2020年后中国经济逐步复苏,固定资产投资保持增长,尤其是交通、水利、能源等领域投资力度加大,直接拉动工程机械租赁需求。
- 社会环境:施工企业轻资产运营意识增强,更多企业选择租赁而非购买设备,以降低资金压力和运营风险。
- 技术环境:物联网、大数据、GPS定位等技术在设备管理中的应用,提升了租赁企业的运营效率和服务能力,推动行业向数字化、智能化转型。
三、市场现状与规模
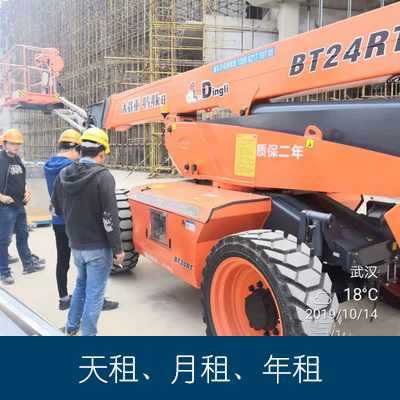
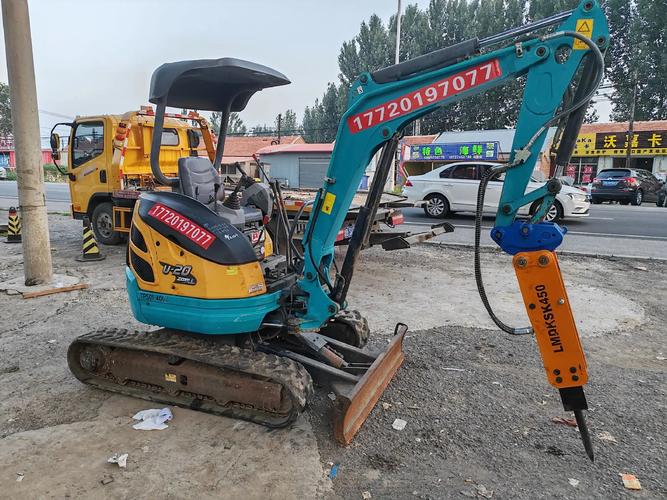
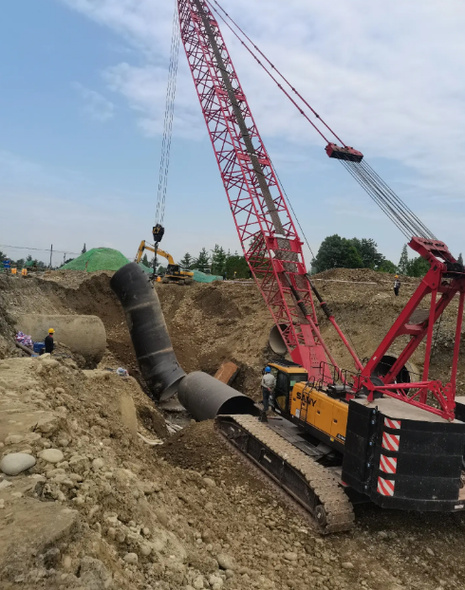
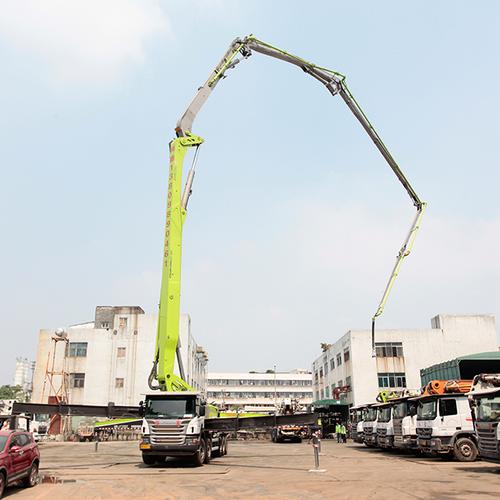
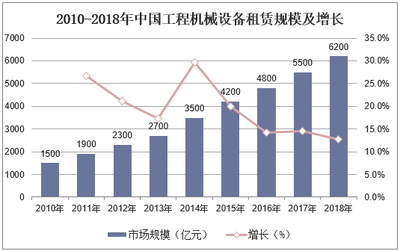
截至2025年,中国工程机械租赁市场规模预计突破1.2万亿元,年复合增长率约为8%-10%。主要租赁设备包括挖掘机、装载机、起重机、混凝土泵车、高空作业平台等。其中,高空作业平台租赁增长最快,受益于安全法规趋严和施工效率要求提升。
从竞争格局看,行业集中度较低,中小企业数量众多,但头部企业如宏信建发、华铁应急、众能联合等通过规模化和网络化布局逐步扩大市场份额。
四、发展潜力分析
- 需求端潜力:
- 基建投资持续发力,特别是中西部地区和城市群建设;
- 设备更新周期到来,存量设备替换需求释放;
- 中小施工企业偏好租赁,市场渗透率仍有提升空间。
- 供给端潜力:
- 租赁企业服务能力增强,提供“设备+服务+金融”一体化解决方案;
- 数字化管理降低运营成本,提高设备利用率和周转率;
- 二手设备流通市场逐步规范,延长设备生命周期。
- 区域潜力:
- 东部地区市场成熟,竞争激烈但需求稳定;
- 中西部地区基建补短板,增长空间大;
- 海外市场(尤其“一带一路”沿线)成为新增长点。
五、投资方向建议
- 重点设备领域:
- 高空作业平台:安全、高效、替代人工趋势明显,渗透率低,增长潜力大;
- 挖掘机、起重机等通用设备:需求稳定,适合规模化租赁;
- 新能源工程机械:政策支持,环保优势,未来替代空间广阔。
- 区域布局:
- 优先布局中西部基建热点区域;
- 关注城市更新、老旧小区改造带来的小型设备租赁需求;
- 探索海外租赁市场,尤其是东南亚、非洲等新兴市场。
- 商业模式创新:
- 发展“互联网+租赁”平台,整合供需资源;
- 提供设备融资租赁、经营租赁、全生命周期服务等多元化产品;
- 与施工企业、金融机构合作,构建生态圈。
- 技术投入:
- 投资物联网、AI调度系统,提升设备管理效率;
- 建立设备健康监测与预测性维护体系,降低故障率;
- 利用大数据分析优化设备采购与投放策略。
六、风险提示
- 宏观经济波动导致基建投资不及预期;
- 行业竞争加剧,租金价格下行压力;
- 设备安全事故与环保合规风险;
- 融资租赁中的信用风险与坏账风险。
七、结论
2020-2025年是中国工程机械租赁行业由分散走向集中、由传统走向智能的关键阶段。行业整体发展潜力巨大,尤其在高空作业平台、新能源设备、数字化服务等领域存在显著投资机会。投资者应重点关注头部企业、区域龙头及具备技术壁垒的创新型企业,同时警惕宏观经济与行业竞争风险,合理配置资产,把握行业成长红利。
如若转载,请注明出处:http://www.lldczl.com/product/27.html
更新时间:2026-11-03 12:23:40